01
Sicheres Einkommen, kein Erspartes
Unbefristete Anstellung, verlässliches Netto – aber das Geld ging bisher in die Miete statt aufs Tagesgeldkonto.
Kernleistung
Vollfinanzierung heißt: Kaufpreis und oft auch Nebenkosten kommen von der Bank. Ob das für dich möglich ist, entscheidet nicht dein Sparbuch, sondern dein Einkommen, deine Bonität und das Objekt.
Für wen
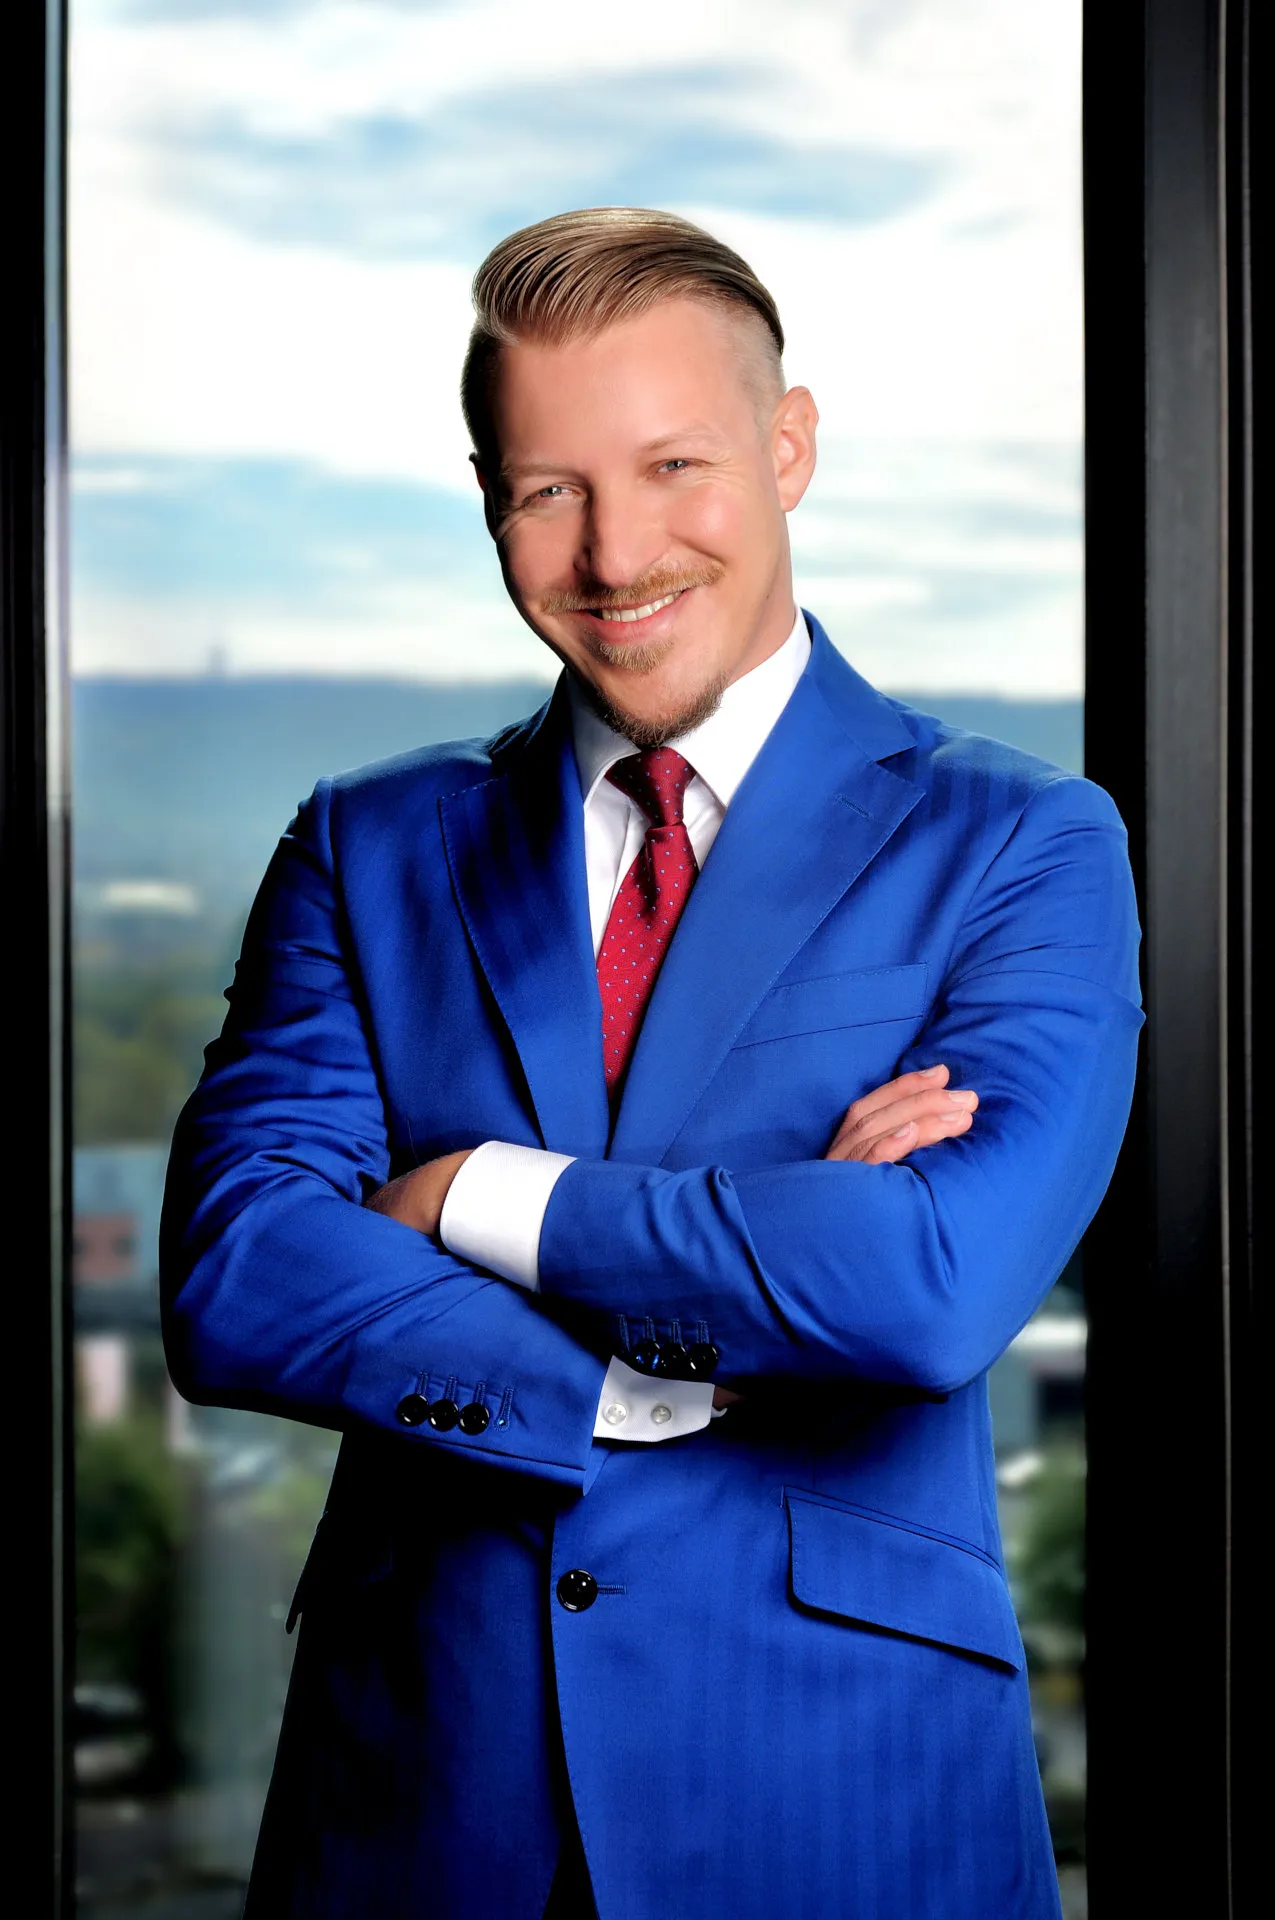
Du zahlst seit Jahren zuverlässig Miete, hast ein sicheres Einkommen und trotzdem keine 50.000 € auf dem Konto. Genau das ist der Fall, auf den ich spezialisiert bin.
Unbefristete Anstellung, verlässliches Netto – aber das Geld ging bisher in die Miete statt aufs Tagesgeldkonto.
Du weißt nicht, welche Unterlagen zählen und welche Fragen kommen. Genau da begleite ich dich.
Eine Absage der Hausbank ist eine Einzelmeinung, kein Urteil. Andere Banken bewerten deinen Fall anders.
Ein Auto- oder Privatkredit schließt nichts aus. Häufig lohnt es sich, ihn mitzufinanzieren.
Grundlagen
Welche Variante passt, hängt davon ab, wie viel Puffer du monatlich hast und was das Objekt hergibt.
Die Bank finanziert den vollen Kaufpreis, die Nebenkosten trägst du selbst. Die häufigste und günstigste Form der Vollfinanzierung.
Bedarf: ca. 10–12 % Nebenkosten
Kaufpreis und Kaufnebenkosten kommen von der Bank. Das Plus steht für einen laufenden Privatkredit, der sich mit umschulden lässt. Voraussetzung ist ein überdurchschnittlich belastbares Einkommen.
Bedarf: Eigenmittel nahe null
KfW-Mittel, Wohnungsbauprämie oder ein bestehender Bausparvertrag senken den Bankanteil und damit den Zins.
Prüfung im Einzelfall
Voraussetzungen
Nicht das Sparbuch entscheidet – sondern diese sechs Punkte. Sie stehen bei jeder Bank auf der Liste.
Probezeit beendet, idealerweise zwölf Monate im Betrieb.
Nach Rate und Lebenshaltung muss ein Puffer bleiben.
Keine negativen Schufa-Merkmale, keine geplatzten Raten.
Lage und Zustand müssen den Kaufpreis rechtfertigen.
Eigenmittel, Eigenleistung oder eine zweite Immobilie im Hintergrund.
Je vollständiger die Anfrage, desto besser die Konditionen.
Die Liste aller Unterlagen, die ich für eine belastbare Prüfung brauche – als PDF.
Ablauf
Kurzes Gespräch, erste Einschätzung, Unterlagenliste.
Ich hole Konditionen ein und wähle die passenden Häuser aus.
Prüfung durch die Bank, Darlehensvertrag, Unterschrift.
Beurkundung, Auszahlung, Schlüsselübergabe.
Schritt 1 bis 3 – Machbarkeits-Check, Bankenvergleich und Zusage – sind mit der Expressanfrage innerhalb einer Woche möglich.
Expressanfrage – du brauchst deine Zusage schnell?Fragen zur Vollfinanzierung
Ja, das ist möglich. Entscheidend sind ein sicheres Einkommen, eine saubere Bonität und ein Objekt, das die Bank als Sicherheit akzeptiert. Mit 110 % sind auch die Kaufnebenkosten abgedeckt – dafür muss dein Einkommen allerdings überdurchschnittlich belastbar sein.
Der Zinsaufschlag liegt je nach Beleihungsauslauf typischerweise bei 0,2 bis 0,6 Prozentpunkten. Das ist real, aber oft kleiner als die Miete, die du in der Zwischenzeit weiterzahlst.
Grunderwerbsteuer, Notar und gegebenenfalls Makler machen rund 10 bis 12 % des Kaufpreises aus. Wenn du sie selbst tragen kannst, verbessert das deine Konditionen deutlich.
In vielen Fällen ja. Jede Bank rechnet nach eigenen Richtlinien. Ich vergleiche über 450 Partnerbanken, darunter solche, die Vollfinanzierungen aktiv anbieten.
Für dich ist die Beratung kostenlos – auch der Machbarkeits-Check. Vergütet werde ich von der Bank, bei der deine Finanzierung zustande kommt, nicht von dir.
Bereit für den ersten Schritt?
Unverbindlich, ehrlich und kostenlos. Nach dem Gespräch weißt du, wo du stehst.
Kontakt aufnehmen
Vladislav Kraitsch · Kredit Kraitsch
 WhatsAppNachricht schreiben